
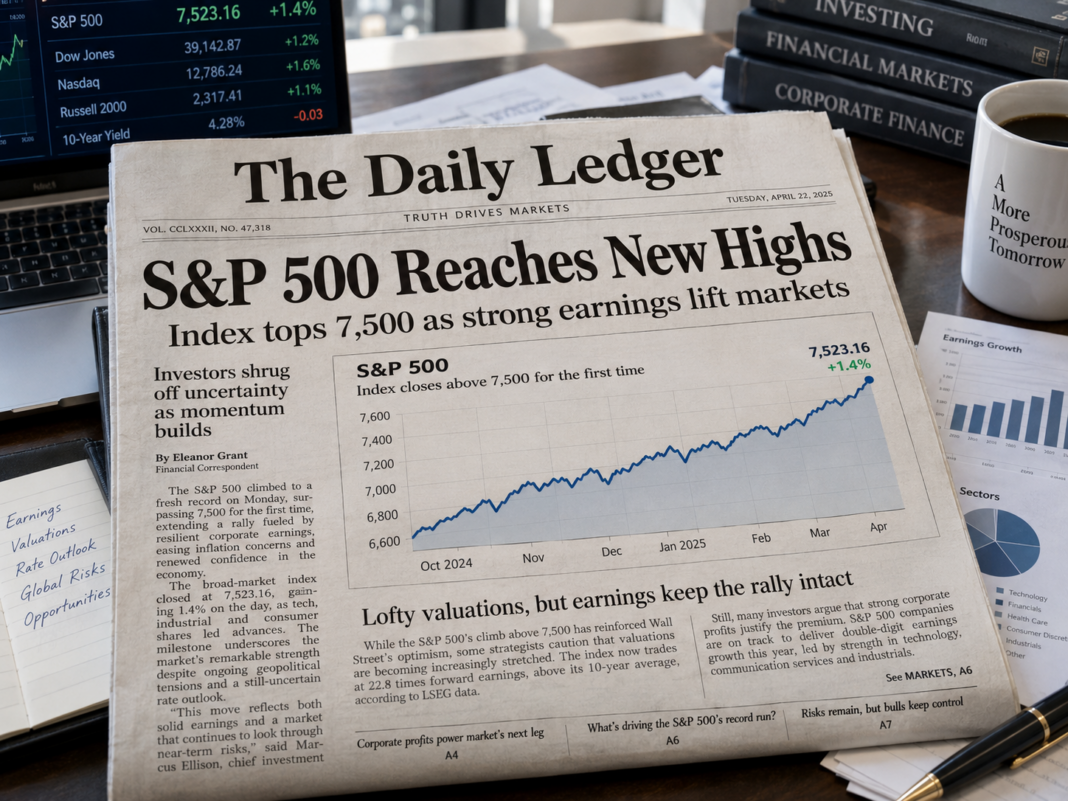
Ο S&P 500 παραμένει κοντά στα ιστορικά υψηλά του και ένα ερώτημα επιστρέφει συνεχώς στις συζητήσεις των επενδυτών: έχει γίνει πλέον υπερβολικά ακριβή η αμερικανική αγορά;
Η απάντηση δεν μπορεί να δοθεί κοιτάζοντας μόνο την τιμή του δείκτη. Αυτό που έχει μεγαλύτερη σημασία, είναι η σχέση μεταξύ των τιμών των μετοχών και των κερδών που παράγουν οι επιχειρήσεις.
Το forward P/E του S&P 500 βρίσκεται σήμερα περίπου στο 20,3, πάνω από τον μακροχρόνιο μέσο όρο. Αυτό δείχνει ότι η αγορά δεν είναι φθηνή, αλλά οι σημερινές αποτιμήσεις παραμένουν χαμηλότερες από τα ακραία επίπεδα της Dot-com Bubble. Ταυτόχρονα, τα εταιρικά κέρδη παραμένουν ιδιαίτερα ισχυρά. Περίπου το 86% των εταιρειών του S&P 500 που ανακοίνωσαν αποτελέσματα για το δεύτερο τρίμηνο ξεπέρασαν τις προβλέψεις των αναλυτών.
Αυτό είναι σημαντικό, επειδή ένα ιστορικό υψηλό δεν σημαίνει απαραίτητα ότι μία αγορά είναι υπερτιμημένη. Εάν οι τιμές αυξάνονται μαζί με τα κέρδη, οι αποτιμήσεις μπορεί να παραμένουν λογικές. Αντίθετα, εάν τα κέρδη αρχίσουν να μειώνονται ενώ οι τιμές παραμένουν υψηλές, τότε η εικόνα αλλάζει.
Ένας ακόμα παράγοντας είναι τα επιτόκια. Όσο αυξάνονται οι αποδόσεις των ομολόγων τόσο μεγαλύτερη απόδοση απαιτεί ο επενδυτής για να αναλάβει το πρόσθετο ρίσκο των μετοχών. Ο S&P 500, επομένως, δεν μπορεί να χαρακτηριστεί φθηνός. Αυτό όμως δεν σημαίνει από μόνο του ότι επίκειται μεγάλη πτώση. Το κρίσιμο ερώτημα είναι, αν τα εταιρικά κέρδη θα συνεχίσουν να αυξάνονται αρκετά γρήγορα, ώστε να δικαιολογούν τις σημερινές αποτιμήσεις.
Για τον επενδυτή, η τιμή από μόνη της δεν είναι αρκετή. Αυτό που έχει σημασία είναι η σχέση ανάμεσα στην τιμή που πληρώνει σήμερα και στην αξία που μπορεί να δημιουργήσει μία επιχείρηση στο μέλλον.